Cedere il credito Superbonus: si può ancora?
Risposta onesta, subito: le nuove opzioni di cessione e sconto in fattura sono bloccate dal 30 maggio 2024. Ma se hai un credito Superbonus già maturato e presente nel cassetto fiscale, lo stock si può ancora cedere — con i documenti in ordine e verso cessionari idonei.
Il Superbonus e il credito che ha generato
Il Superbonus è l'agevolazione per l'efficienza energetica e la sicurezza sismica degli edifici. Ha permesso di trasformare la detrazione in un credito d'imposta trasferibile. Ecco i termini che contano per capire cosa hai in mano.
Il credito Superbonus è un credito fiscale: la sua cessione segue le stesse regole di verifica e idoneità degli altri bonus edilizi.
L'aliquota, e come è scesa
L'aliquota di partenza era il 110% della spesa ammessa. Negli anni è scesa — 90%, 70%, 65% — secondo l'anno e il tipo di intervento. Il credito già formato resta legato all'aliquota del suo periodo.
Il credito matura a stati
La detrazione si è generata per stati di avanzamento dei lavori: al raggiungimento di determinate soglie (di norma il 30% e il 60% dell'intervento) maturava la relativa quota di credito.
Le due strade per monetizzare
Erano le opzioni per incassare subito la detrazione invece di usarla in dichiarazione: cedere il credito a un terzo o scontarlo in fattura all'impresa. Sono le due strade bloccate per i nuovi interventi dal 30 maggio 2024.
Dove vive il credito
È dove risiedono le quote di credito già comunicate e accettate. Si cede ciò che è lì, capiente e documentato: è il punto di partenza di ogni valutazione seria.
Dove siamo, senza illusioni
Il quadro del Superbonus è cambiato più volte. Raccontarlo com'è, con le date, è il modo più onesto per capire cosa puoi ancora fare — e cosa no.
Le nuove cessioni non tornano con una telefonata: chi te lo promette non è serio. Quello che resta possibile è lavorare lo stock già maturato.
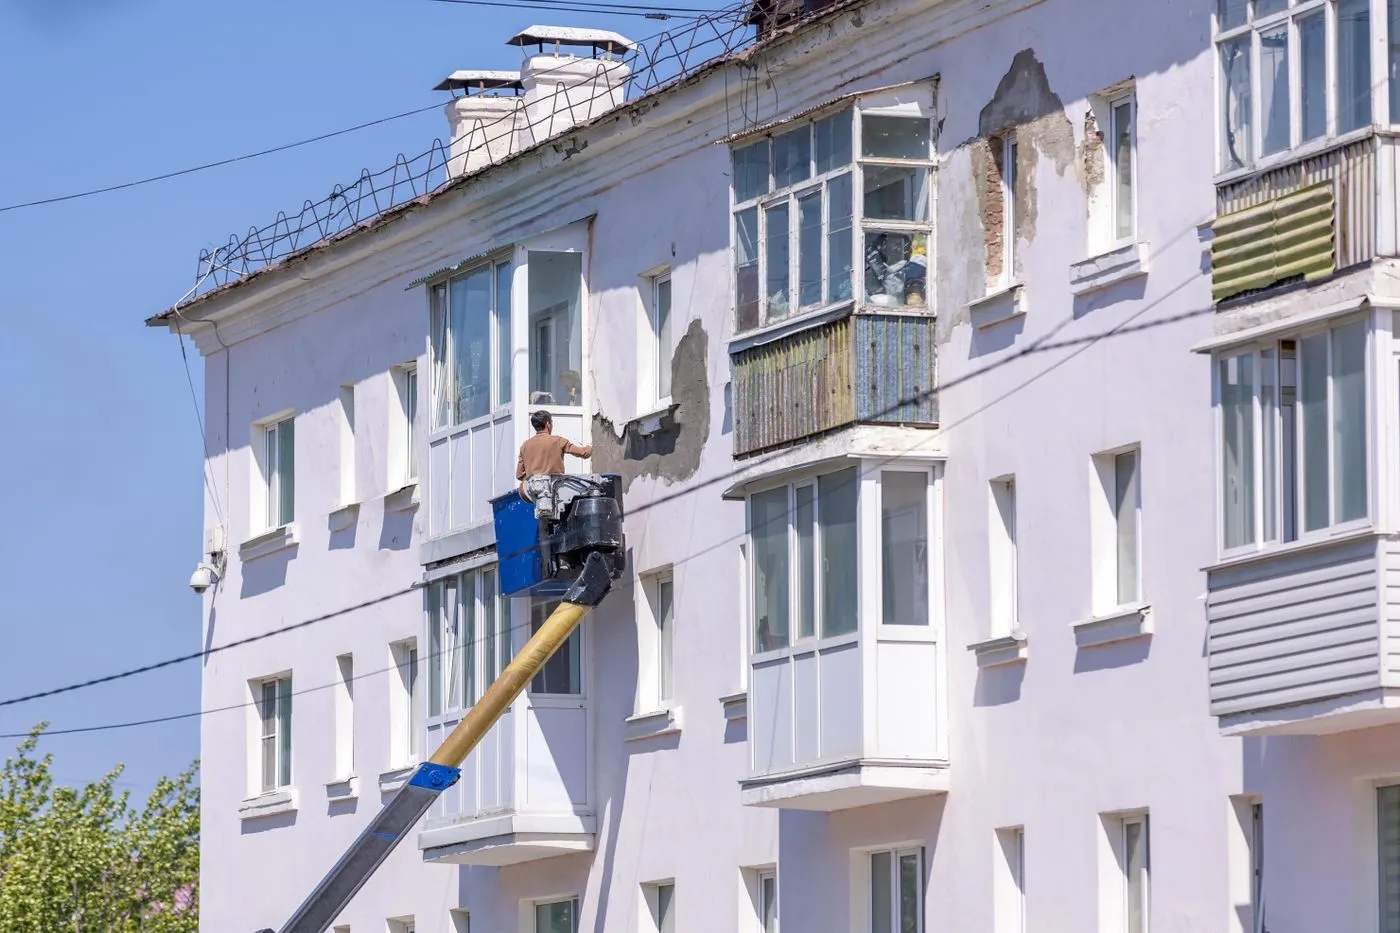 Efficienza e facciate: i lavori che hanno generato i crediti
Nasce il Superbonus 110%
Il DL Rilancio introduce l'agevolazione e, con essa, la cessione del credito e lo sconto in fattura.
Cessione e sconto attivi
Per alcuni anni la detrazione si monetizza subito. È il periodo dei grandi volumi di credito.
Le prime strette
Il quadro si irrigidisce: nuove regole limitano progressivamente le opzioni di cessione e sconto.
Stop alle nuove opzioni
Da questa data cessione e sconto in fattura sono bloccati per la generalità degli interventi.
Si lavora lo stock
Restano i crediti già maturati e comunicati: si cedono, con documenti in ordine, verso cessionari idonei.
Il quadro normativo evolve e ha molte eccezioni. Ogni posizione va verificata con un consulente fiscale e legale sulla base della normativa vigente. Date e riferimenti qui riportati sono a scopo informativo — dati dimostrativi.
Dal cassetto fiscale alla liquidità, in tre movimenti
Cedere un credito Superbonus non è un clic: è un percorso in cui i documenti pesano più di tutto. Ecco come si procede, senza scorciatoie.
Metti insieme le carte
Il valore del credito lo fanno i documenti. Prima di tutto si verifica che ci siano e siano coerenti:
Verifica e stima
Controlliamo la qualità documentale e la capienza, e stimiamo la fascia di valore. È qui che si capisce se — e a quanto — il credito è cedibile, senza promesse a scatola chiusa.
Verso un cessionario idoneo
Presentiamo il credito, in forma riservata, a un cessionario idoneo e verificato — banca, intermediario ex art. 106 TUB, assicurazione. Firmata la cessione, ricevi il corrispettivo pattuito.
L'intero flusso è rivisto da un consulente fiscale e legale. La cessione avviene solo verso cessionari idonei, di cui verifichiamo lo status. Nessun esito è garantito: dipende dai documenti e dal cessionario.
Un credito Superbonus vale una forbice, non un numero
Chi ti spara una percentuale prima di aver visto i documenti sta indovinando. Il valore di cessione si muove in una fascia, e a decidere dove ti collochi è la qualità della tua pratica.
Su un credito da 100.000 € di nominale, il valore va da circa 60.000 € con documenti incompleti a circa 92.000 € con pratica completa e verificata. È un'illustrazione della forbice, non un'offerta.
Qualità dei documenti
Visto, asseverazione e ricevuta ENEA in ordine alzano il valore: il cessionario deve verificare di meno.
Annualità delle quote
Quote recenti e capienti valgono di più. Le annualità vecchie o quasi esaurite pesano meno.
Complessità dell'intervento
Più l'operazione è lineare, meglio è. Più il cessionario deve indagare, più sconta il rischio nel prezzo.
Il valore non è mai garantito. La percentuale finale la determina il cessionario dopo la propria due diligence, secondo i documenti e le condizioni di mercato del momento. I valori riportati sono dati di mercato dimostrativi, non un'offerta né una promessa di prezzo.
Le risposte in breve
Le domande che riceviamo più spesso da chi ha un credito Superbonus da cedere, con risposte dirette.
Le nuove opzioni di cessione e sconto in fattura sono bloccate dal 30 maggio 2024. Resta possibile lavorare lo stock di crediti già maturati e presenti nel cassetto fiscale, nel rispetto delle regole vigenti. Verifichiamo insieme la tua posizione, senza impegno.
Soprattutto documenti in ordine: visto di conformità, asseverazione tecnica, ricevuta di invio ENEA quando dovuta, e il credito presente e capiente nel cassetto fiscale. Sono le carte che rendono il credito cedibile e ne determinano il valore.
Di norma tra il 60% e il 92% del valore nominale, secondo la qualità documentale e l'annualità delle quote. Non è mai un prezzo garantito: dipende dai documenti e dal cessionario. Sono valori di mercato — dimostrativi.
Solo a controparti idonee: banche, intermediari finanziari iscritti ex art. 106 TUB e assicurazioni. Prima di attivare un acquirente ne verifichiamo lo status, così eviti di trattare con soggetti non qualificati.
Hai un credito Superbonus da cedere? Partiamo dai tuoi documenti.
Ti diciamo con onestà se e come si può procedere, prima ancora di parlare di prezzo. Una valutazione senza impegno, verso cessionari idonei.