Leasing per la tua attività: usa il bene, non immobilizzare capitale
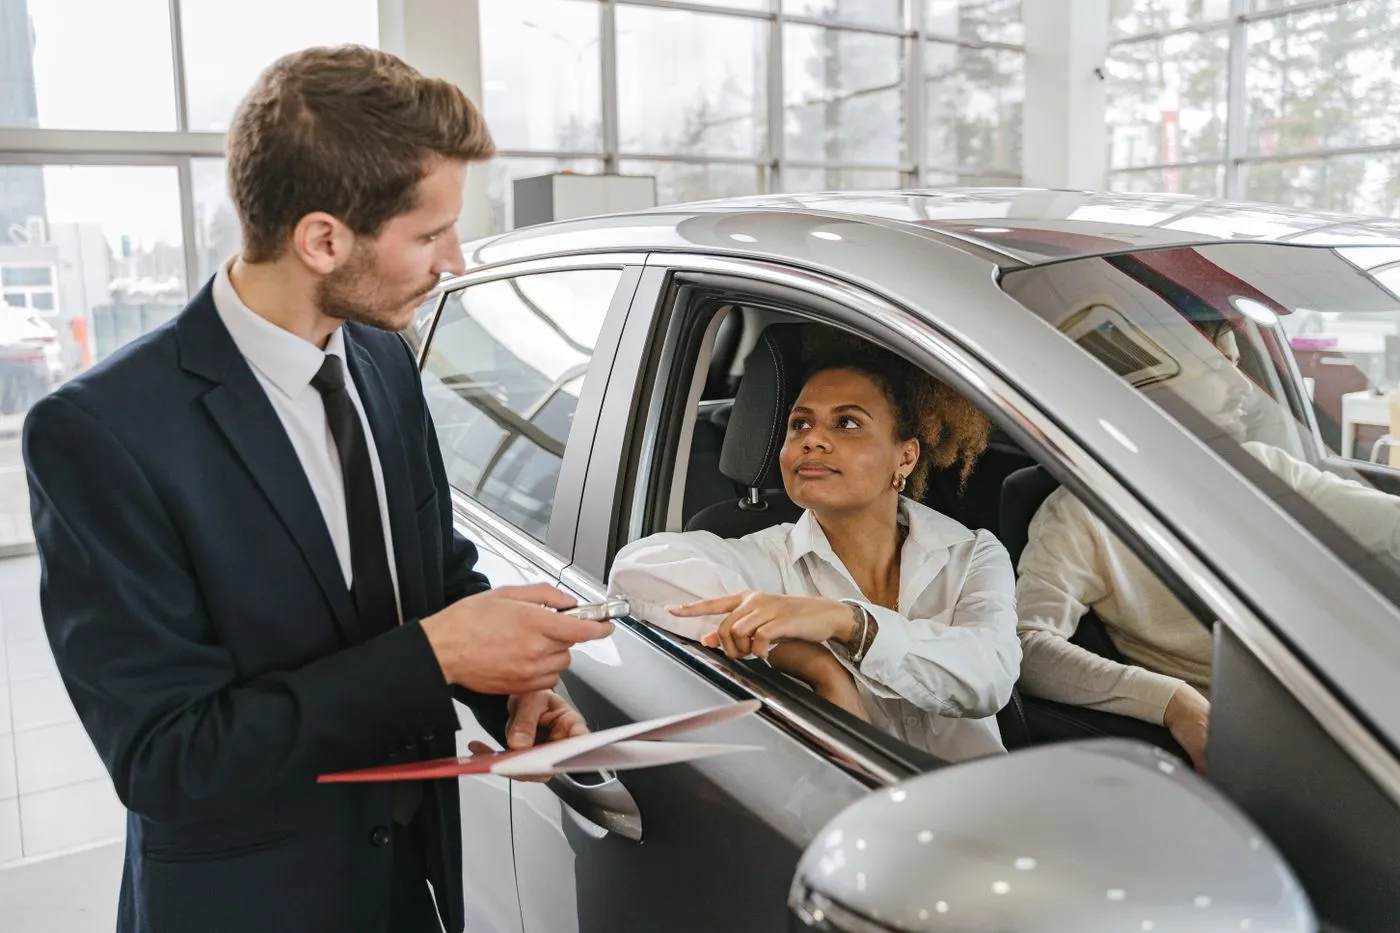
Con il leasing paghi un canone periodico per l'uso di un bene — un'auto aziendale o un macchinario — mentre la proprietà resta alla società di leasing. Alla fine del contratto puoi riscattarlo a un valore prefissato, oppure no. Così il capitale resta liquido per l'attività. La stipula è sempre subordinata alla valutazione della società di leasing.
 L'uso del bene, da subito
Due leasing, due mondi dell'impresa
Il meccanismo è lo stesso — un canone per l'uso e un riscatto finale facoltativo — ma cambia il bene. Ecco le due strade più richieste da aziende e partite IVA.
L'auto (o il veicolo) aziendale
Autovetture, veicoli commerciali e furgoni intestati alla società di leasing e usati dalla tua attività. Utile a chi ha bisogno di mobilità aggiornata senza bloccare liquidità nell'acquisto.
Un agente di commercio prende in leasing un'auto per il lavoro: paga un canone per l'uso e, a fine contratto, decide se riscattarla al valore prefissato o cambiarla con un modello nuovo.
Macchinari e attrezzature
Impianti, macchine utensili, attrezzature, arredi e strumentazione per l'attività. Il bene lavora e produce reddito fin da subito, mentre lo paghi con i canoni.
Un'officina acquisisce un ponte sollevatore in leasing strumentale: lo usa dal primo giorno e, a fine durata, può riscattarlo e tenerlo stabilmente in azienda.
Dal bene scelto al suo utilizzo, in tre passaggi
Scegli il bene
Individui l'auto o il macchinario che serve all'attività, dal fornitore che preferisci. Noi raccogliamo i dati essenziali del bene e della tua impresa per avviare la richiesta.
Definiamo canone e durata
Insieme alla società di leasing si costruisce il piano: importo del canone, durata concordata (di norma pluriennale), eventuale anticipo e valore di riscatto. Condizioni e costi sempre in chiaro, prima di firmare.
Usi il bene, poi decidi il riscatto
Firmato il contratto, usi il bene da subito. Alla scadenza scegli se riscattarlo al valore prefissato, restituirlo alla società di leasing o — dove previsto — sostituirlo con uno nuovo.
Nessun automatismo: il leasing è un contratto stipulato con la società di leasing ed è sempre subordinato alla sua valutazione. Durata, canone, anticipo e valore di riscatto qui descritti sono indicativi — dati dimostrativi.
I vantaggi concreti, e le cose a cui fare attenzione
Il leasing ha pregi reali per chi fa impresa, ma non è la scelta giusta in ogni caso. Mettiamo le due facce sul tavolo, così decidi con i fatti davanti.
 Valutare il bene prima di firmare
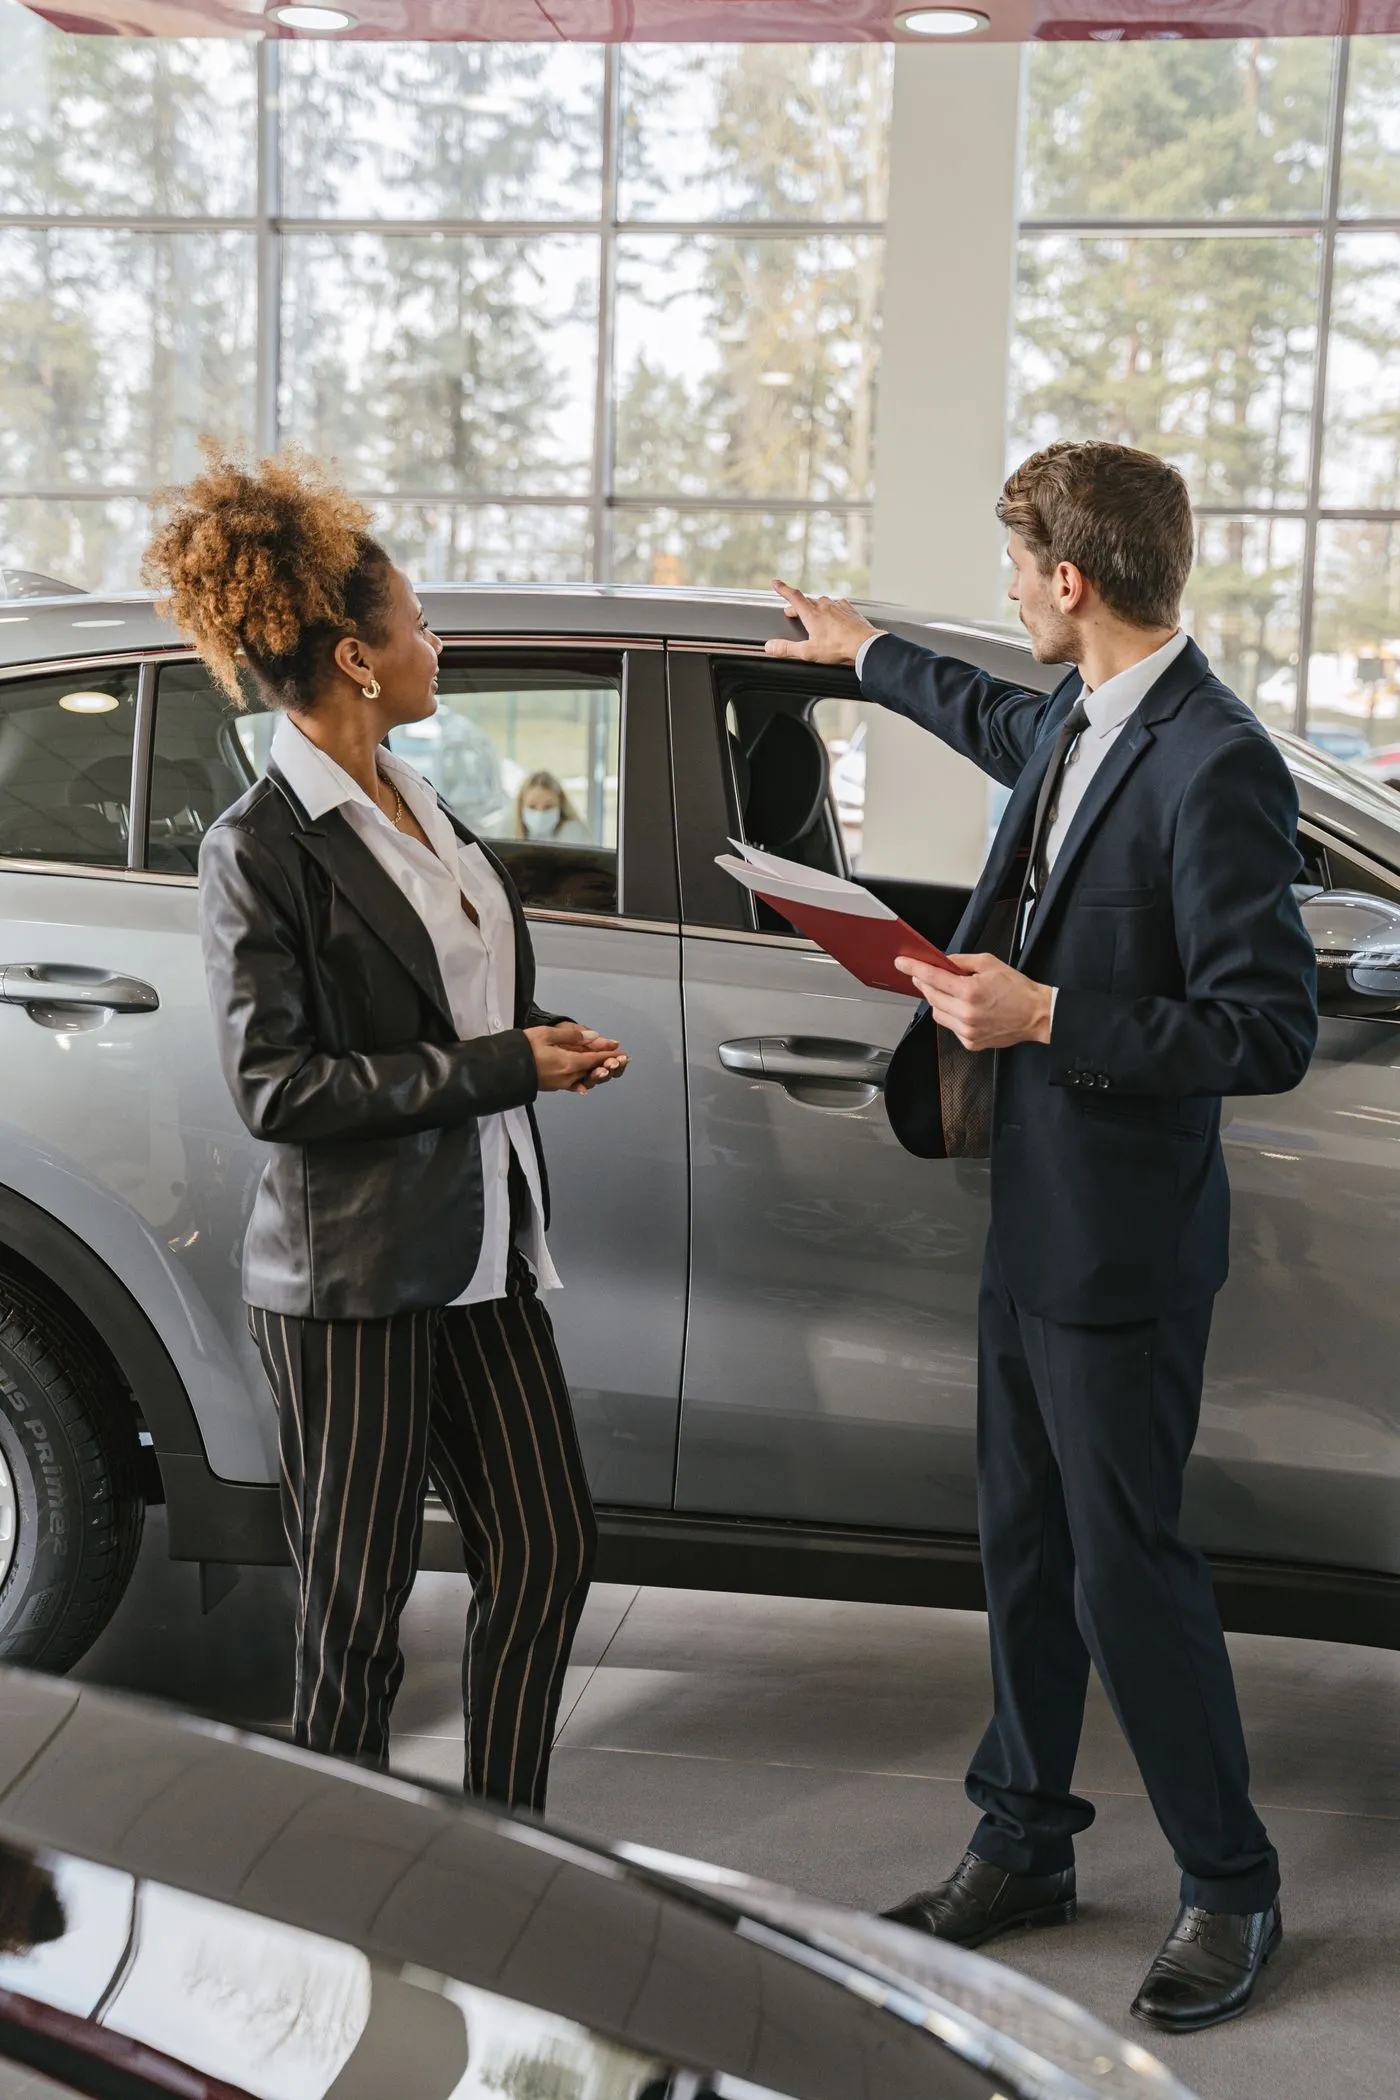
Non immobilizzi capitale nell'acquisto: il denaro resta disponibile per la gestione, il magazzino e le persone. Le linee di credito ordinarie restano libere per l'attività corrente.
I canoni di leasing possono essere deducibili in base alla normativa vigente e alla tua situazione, con IVA detraibile nei limiti previsti. Il beneficio effettivo dipende dal tuo caso specifico.
Un canone periodico, una durata definita: la spesa è prevedibile e facile da mettere a bilancio, senza l'esborso unico dell'acquisto.
Il leasing impegna per l'intera durata concordata: l'uscita anticipata ha condizioni proprie. Valuta bene la durata rispetto alla vita utile del bene.
Il bene resta della società di leasing fino all'eventuale riscatto: diventa tuo solo se eserciti il riscatto al valore prefissato. Fino ad allora ne hai l'uso, non la proprietà.
Sui vantaggi fiscali: deducibilità dei canoni, IVA e ammortamenti dipendono dalla normativa vigente e dalla tua posizione. Non forniamo consulenza fiscale personalizzata: per il trattamento nel tuo caso specifico fai riferimento al tuo commercialista.
Il leasing parla la lingua di chi fa impresa
È pensato per chi usa il bene per produrre reddito e preferisce spalmare la spesa nel tempo. Tre profili in particolare ci ritrovano il loro vantaggio.
Imprese e società
Aziende che vogliono dotarsi di veicoli o macchinari senza intaccare le linee di credito destinate alla gestione corrente.
Tipico: rinnovo flotta o impiantiProfessionisti e P.IVA
Titolari di partita IVA, studi e liberi professionisti che preferiscono un canone deducibile secondo normativa a un esborso unico.
Tipico: auto o strumentazione di studioChi rinnova spesso i beni
Attività che cambiano regolarmente auto o attrezzature per restare aggiornate: a fine leasing si sostituisce il bene e si riparte.
Tipico: sostituzione periodicaUna premessa onesta: il leasing è pensato per beni usati nell'attività e resta subordinato alla valutazione della società di leasing. Non è una forma di credito garantita: ogni pratica è esaminata caso per caso.
Le risposte che cercano aziende e P.IVA
Nel noleggio a lungo termine paghi un canone tutto-incluso per l'uso — spesso con servizi come manutenzione e assicurazione — e a fine contratto restituisci il bene, senza riscatto. Nel leasing, invece, alla scadenza puoi riscattare il bene a un valore prefissato e diventarne proprietario. Cambiano finalità e trattamento.
È rivolto ad aziende, professionisti e titolari di partita IVA che usano il bene per l'attività. L'accesso e le condizioni dipendono dalla valutazione della società di leasing, che esamina l'impresa e il bene richiesto. Ti aiutiamo a preparare la richiesta.
I canoni possono essere deducibili secondo la normativa vigente e la tua situazione, con IVA detraibile nei limiti previsti. Non diamo consulenza fiscale personalizzata: per il tuo caso specifico fai riferimento al commercialista, che valuta importi, requisiti e durate.
Alla scadenza scegli tu: riscattare il bene pagando il valore di riscatto prefissato e tenerlo, restituirlo alla società di leasing, oppure — dove previsto — sostituirlo con un bene nuovo e ripartire con un nuovo contratto.
 A fine leasing, il riscatto è una tua scelta
Vediamo insieme il leasing giusto
Una valutazione senza impegno. Raccontaci il bene che ti serve e chi sei: prepariamo la richiesta e ti indichiamo la società di leasing più adatta — con canone e condizioni in chiaro.